Дмитрий Коротенко: «Телематика востребована там, где полученные данные позволяют снижать затраты и повышать загрузку транспорта»


 3 часа назад
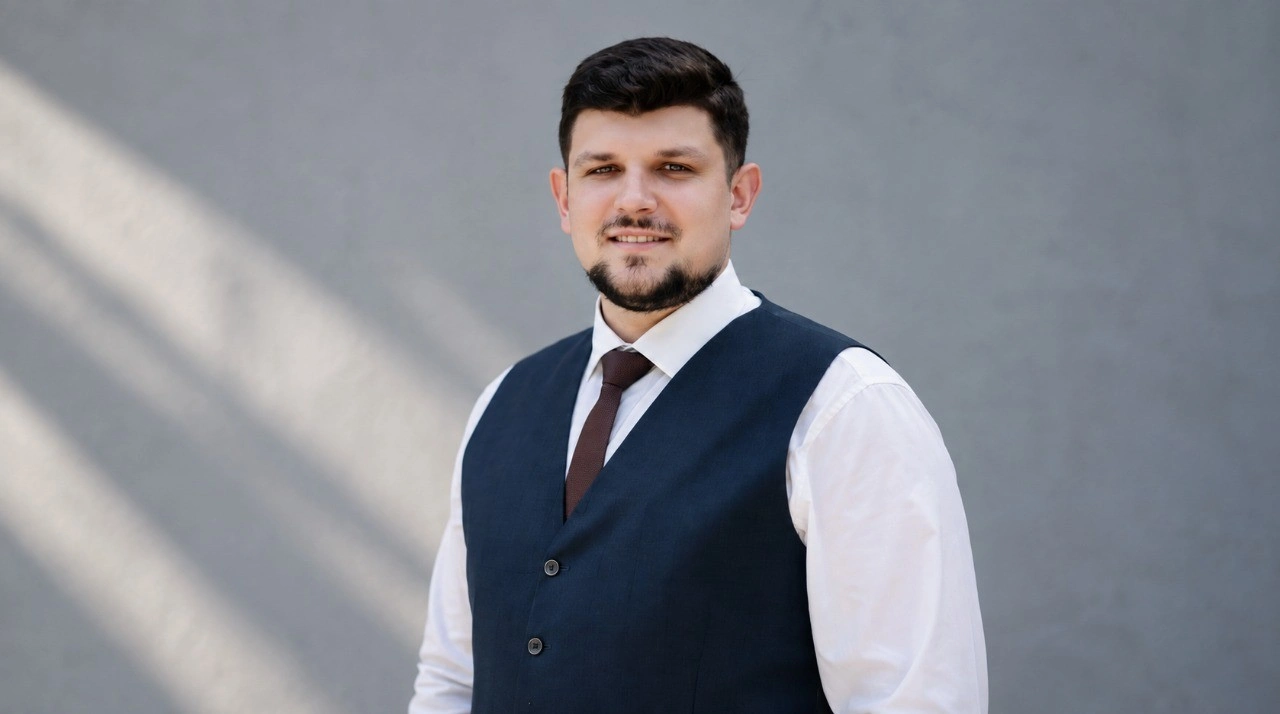
Российский рынок транспортной телематики в 2025 году столкнулся с парадоксальной ситуацией: при росте общего парка под мониторингом до 4,5 млн единиц техники годовой прирост новых подключений замедлился на 15% — до 558 тыс. объектов. Причина не в падении спроса, а в смене логики: компании все чаще не покупают новые терминалы, а переводят уже установленное оборудование в другую систему мониторинга. О том, как этот сдвиг меняет расстановку сил между производителями терминалов и программными платформами, какие требования к локализации автоэлектроники влияют на продуктовые стратегии и почему аппаратная привязка остается главным барьером рынка, — в интервью Дмитрия Коротенко, руководителя отдела внедрения продуктов ГК «Каргономика».
— Как вы оцениваете текущую емкость российского рынка устройств с ГЛОНАСС — в натуральном и денежном выражении? Какие сегменты (OEM-поставки для автопроизводителей, корпоративный парк, розничный aftermarket, специализированные применения) сегодня формируют основной объем и как эта структура изменилась за последние 2–3 года?
Дмитрий Коротенко: Если говорить о корпоративной телематике, масштаб рынка уже достаточно большой: по итогам 2025 года под мониторингом в России находилось более 4,5 млн единиц техники, а за год было подключено порядка 558 тыс. новых объектов.
При этом рынок меняется. Мы все чаще сталкиваемся не с первичным оснащением транспорта, а с запросом на перевод уже установленного оборудования в другую систему мониторинга. За предыдущие годы компании сформировали большие парки терминалов, и значительная часть этих устройств исправна и способна решать актуальные задачи.
Поэтому наша позиция простая: если оборудование уже установлено и позволяет получать необходимые данные, нет смысла заставлять клиента покупать его повторно. Мы переводим существующие терминалы в нашу систему и работаем с ними дальше.
Это хорошо показывает изменение самого рынка. Ценность постепенно смещается от терминала как отдельного устройства к программному обеспечению, аналитике и возможности использовать телематические данные в бизнес-процессах компании.
— Кто, по вашему мнению, сегодня определяет правила игры на рынке — российские производители полного цикла, локальные сборщики на импортных компонентах или китайские OEM-поставщики? Насколько концентрирован рынок и в каких сегментах конкуренция наиболее жесткая?
Д. Коротенко: Сегодня правила игры определяет уже не одна категория производителей. На корпоративном рынке одновременно конкурируют российские производители оборудования, устройства на импортной компонентной базе, зарубежные бренды и, что не менее важно, сами программные платформы.
На практике парк крупного клиента почти всегда неоднороден. На разных автомобилях могут одновременно работать Navtelecom, Galileosky, Teltonika, ARNAVI и терминалы других производителей. Они устанавливались в разные годы и под разные задачи.
Поэтому для клиента важна не только марка устройства, но и возможность собрать весь парк в одной системе без дорогостоящей замены оборудования.
И конкуренция все больше смещается именно сюда. Передавать координаты умеет практически любой современный терминал. Реальная разница начинается дальше: какие данные можно получить с автомобиля, как они обрабатываются, какие возможности есть для контроля топлива, эксплуатации транспорта, работы водителей и интеграции с другими системами предприятия.
— Какие факторы вы считаете ключевыми драйверами роста спроса на устройства с ГЛОНАСС?
Дмитрий Коротенко: Обязательный спрос остается существенной частью рынка. ЭРА-ГЛОНАСС, требования к отдельным категориям перевозок, тахографическое регулирование и государственный контроль обеспечивают большой объем подключений. Только в рамках ЭРА-ГЛОНАСС за 2025 год было подключено еще 1,1 млн транспортных средств, а их общее количество достигло 13,295 млн.
В корпоративном сегменте мотивация другая. Здесь сама возможность увидеть автомобиль на карте уже воспринимается как базовая функция. Бизнес хочет понимать, сколько машина проехала, сколько топлива потратила, где простаивала, как работал двигатель, как эксплуатируется техника и насколько фактические показатели соответствуют учетным данным.
Поэтому добровольный спрос все больше связан с экономикой автопарка. Телематика востребована там, где полученные данные позволяют снижать затраты, повышать загрузку транспорта и контролировать процессы, которые раньше невозможно было объективно измерить.
— Кто основные заказчики сегодня? Какие новые категории покупателей появляются? И какие функциональные требования к устройствам выходят на первый план?
Д. Коротенко: Наши основные заказчики — транспортные и логистические компании, предприятия с собственными автопарками, строительные и производственные организации, владельцы специальной техники.
За последние годы заметно выросли требования к глубине данных. Координат, скорости и истории маршрута многим клиентам уже недостаточно.
Все чаще требуется работа с CAN-шиной: фактический пробег, обороты и моточасы двигателя, расход топлива, положение педали акселератора, торможения, использование круиз-контроля и другие параметры эксплуатации. Отдельные большие направления — контроль топлива по ДУТ, работа с тахографами, диагностика и анализ стиля вождения.
Растет и значение интеграций. Телематические данные должны использоваться не только внутри системы мониторинга, но и передаваться в TMS, ERP, учетные и другие корпоративные системы.
Поэтому один из характерных запросов сегодня — объединить разнородный парк оборудования в одной программной среде и получить единые правила работы с данными.
— В чем заключаются ключевые технические особенности внедрения модуля ГЛОНАСС по сравнению с решениями на базе только GPS? Какие требования предъявляются к мультисистемности?
Д. Коротенко: Для современной транспортной телематики противопоставление ГЛОНАСС и GPS уже не совсем корректно. Профессиональные терминалы обычно работают сразу с несколькими спутниковыми системами — ГЛОНАСС и GPS, а многие устройства дополнительно поддерживают Galileo и BeiDou.
Мультисистемность дает терминалу больше доступных спутников и повышает устойчивость позиционирования в сложных условиях приема.
При этом надежность телематического устройства определяется не только навигационным модулем. Не менее важны мобильная связь, внутренняя память, стабильность прошивки, резервное питание, температурный диапазон, защита по питанию и надежная работа интерфейсов CAN, RS-485, RS-232, Bluetooth, дискретных и аналоговых входов.
Для российских условий особенно важна автономность при потере связи. На маршруте могут быть продолжительные участки без устойчивого GSM-покрытия. Терминал должен продолжать собирать информацию, сохранять ее во внутренней памяти и передавать на сервер после восстановления соединения. Для корпоративного клиента потеря данных зачастую гораздо критичнее кратковременного отсутствия автомобиля на карте.
— Как предстоящее введение балльной системы оценки локализации автоэлектроники повлияет на вашу продуктовую стратегию?
Д. Коротенко: Мы не производим терминалы, наша специализация — программное обеспечение и услуги мониторинга. Поэтому требования к локализации влияют на нас косвенно, через производителей оборудования и через то, какие устройства выбирают наши клиенты.
Для нас принципиально важно другое: изменение требований или появление новых российских устройств не должно приводить к необходимости одномоментно менять уже установленный парк.
Поэтому наша продуктовая стратегия — аппаратная независимость платформы. Мы расширяем поддержку оборудования и протоколов разных производителей, чтобы клиент мог выбирать терминал исходя из своей задачи, а не из ограничений системы мониторинга.
Для самих производителей наиболее сложный вопрос локализации связан с электронной компонентной базой. Корпусирование, сборку, разработку программного обеспечения и тестирование локализовать значительно проще, чем производство всей номенклатуры навигационных и коммуникационных модулей, микроконтроллеров, памяти и другой электроники.
— Какова сегодня структура себестоимости систем автомониторинга?
Дмитрий Коротенко: Мы хорошо видим экономику со стороны заказчика. И здесь стоимость самого терминала — только часть расходов.
Если у компании несколько сотен автомобилей с исправным оборудованием, переход на другую систему мониторинга не должен автоматически означать покупку нескольких сотен новых устройств. К стоимости оборудования добавятся демонтаж, монтаж, выезд специалистов и простой транспорта.
Поэтому одним из барьеров рынка остается аппаратная привязка клиента к конкретной платформе.
Мы придерживаемся другого подхода: если существующий терминал позволяет получать необходимые данные, его нужно использовать дальше. Клиент должен выбирать систему мониторинга по функциональности, качеству данных, аналитике и стоимости эксплуатации, а не потому, что несколько лет назад на автомобиль установили оборудование определенного производителя.
В этом, на мой взгляд, и заключается одно из основных изменений рынка. Сам терминал никуда не исчезает и остается необходимым источником данных, но основная ценность корпоративной телематики формируется уже после него — в программном обеспечении, аналитике и способности превратить полученные данные в понятные управленческие решения.
Читайте также на сайте журнала RUБЕЖ «Александр Свешников: «Безопасность стоит дорого, но она того стоит»
Благодарим за оставленный Вами отзыв! Мы стараемся становиться лучше!
В Новосибирске комплекс фотовидеофиксации «Апекс» успешно прошёл метрологические испытания на скорости свыше 300 километров в час
Бывший вице-премьер Виталий Савельев получил транспортный блок в Госдуме
В Пермском крае автоматизировали выявление ДТП, но не передачу данных в ГАИ
Вячеслав Плаксин: «Наличие конструкции ещё не означает эффективную защиту объекта от БПЛА»
Константин Ларин: «Горячая линия отражает главные проблемы транспортной безопасности»
К системе оповещения об угрозах подключили более 650 транспортных объектов
Новый номер журнала RUБЕЖ о безопасности ТЭК: защита объектов в агрессивных средах, импортозамещение, закупки, биометрические СКУД и новые нормативные требования.
 Журнал RUБЕЖ
 Пожарная безопасность
 Транспортная безопасность
 Безопасность промышленности и ТЭК