Страхование бизнеса в 2027 году: к чему готовиться


 58 минут назад
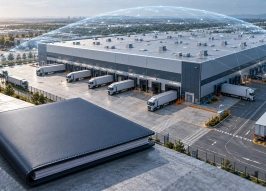
 © Изображение сгенерировано нейросетью
В 2027 году корпоративное страхование имущества может окончательно разделиться на два сегмента. По традиционным рискам — пожарам, заливам и стихийным бедствиям — страховщики не ожидают резкого пересмотра ставок. Иначе будут оцениваться риски, связанные с БПЛА, терроризмом и диверсиями: здесь вероятны более высокие тарифы, ограничения по локации и крупные франшизы.
Илья Лобанов, заместитель генерального директора, директор департамента страхования имущества и ответственности «А.Р.С. Консалтинг», отмечает, что рынок уже учитывает последствия атак БПЛА при формировании страховых условий.
«Конкуренция между страховщиками и ценовой демпинг, характерные для 2025 года, постепенно ослабевают. Это связано с необходимостью компенсировать убытки, возникающие в результате атак БПЛА. При этом убыточность по классическим рискам, на наш взгляд, остается стабильной, поэтому страховые премии в целом сохраняются на уровне прошлых лет», — рассказал Лобанов.
Для складов, распределительных центров и ритейла ключевым условием остается базовая инженерная защита объекта. Автоматическое пожаротушение, исправная сигнализация, обслуживаемое электрооборудование и соблюдение требований пожарной безопасности влияют не только на цену полиса, но и на саму возможность застраховать объект.
По словам Лобанова, для складов с многоярусным хранением особенно важны системы межстеллажного или межъярусного пожаротушения. Обычные подпотолочные спринклеры в таких условиях могут не обеспечить своевременную локализацию пожара.
«Влияние данных факторов на условия страхования выражается в первую очередь не в снижении стоимости полиса, а в возможности получить больший объем страхового покрытия или застраховать объект в принципе», — пояснил он.
Негативно на условия страхования, по оценке эксперта, влияют нарушения требований пожарной безопасности, неисполненные предписания МЧС и пожарного надзора, а также несвоевременное обслуживание противопожарных систем.
Ранее RUБЕЖ писал, что стандартный договор страхования имущества, как правило, не включает автоматически риски терроризма, диверсий и атак БПЛА: их необходимо отдельно оговаривать в условиях покрытия. На фоне роста убытков рынок пересматривает тарифы, франшизы, лимиты ответственности и подходы к перестрахованию таких рисков. Подробнее — в материале: «Почему российский страховой рынок пока не может полностью защитить склады и товары от атак БПЛА».
Рядом со стратегическим объектом — выше риск отказа
При оценке рисков БПЛА, терроризма и диверсий страховщики все чаще анализируют не только характеристики самого склада, но и его окружение. Страховой брокер Ярослав Королев отмечает, что для части объектов определяющим фактором становится местоположение.
«Самый важный фактор — месторасположение: всё, что рядом с критическими объектами инфраструктуры, теперь особенно сложно принять на страхование. В страховании это называется кумуляцией риска», — рассказал Королев.
Кумуляция означает вероятность того, что одно событие приведет к убыткам сразу по нескольким застрахованным объектам. Для крупных складских кластеров, логистических парков и площадок рядом со стратегической инфраструктурой этот риск особенно значим.
По словам брокера, сложности возникают и у складов, расположенных рядом с крупными объектами маркетплейсов. В таких случаях страховщик может не отказывать напрямую, а предложить тариф, при котором клиент сам откажется от договора.
«Страховые компании, как правило, если не хотят брать потенциальный риск, просто делают очень высокий тариф, и клиент сам отказывается от страхования», — отметил Королев.
Пожарная защита важнее антидроновых мер для классического полиса
Эксперты сходятся в том, что вложения в инженерную защиту склада необходимы, но не заменяют специальное страховое покрытие военных рисков. Меры противодействия БПЛА сами по себе не устраняют риск пожара и не отменяют требований к противопожарной инфраструктуре.
При оценке объекта страховщики прежде всего проверяют наличие систем пожаротушения, пожарной сигнализации, охраны, а также результаты электротехнической экспертизы, отмечает Королев. В поле внимания попадают и особенности эксплуатации: использование электрокаров, наличие отдельного защищенного помещения для их зарядки, обслуживание противопожарных систем и соблюдение норм пожарной безопасности.
Значение инженерной защиты усиливается по мере автоматизации складов и усложнения их планировочных решений. В частности, RUБЕЖ разбирал риски пожаров на роботизированных складах и особенности защиты складов с мезонинами от огня. Для объектов с многоярусным хранением и автоматизированным оборудованием проектные решения по пожарной безопасности напрямую влияют как на устойчивость объекта, так и на условия страхования.
Это означает, что для складов в 2027 году страхование будет всё меньше похоже на стандартный продукт с едиными условиями. Объекты с работающей системой пожарной защиты, подтверждённым техническим обслуживанием и понятным профилем рисков смогут рассчитывать на более широкий объем покрытия. Для площадок с высокой концентрацией товаров, нарушениями требований безопасности или расположением в зоне кумуляции условия могут стать существенно жёстче.
Франшиза и срок договора становятся инструментами управления риском
Отдельным фактором остается перестрахование военных рисков. По словам Королева, Российская национальная перестраховочная компания предложила заключать договоры перестрахования терроризма и рисков БПЛА на шесть месяцев, а франшизы по таким договорам могут достигать 250 млн рублей.
Для бизнеса это означает, что наличие полиса не всегда гарантирует компенсацию небольшого или среднего ущерба: часть риска в пределах франшизы остается на самом страхователе. Поэтому при выборе покрытия компаниям важно сравнивать не только страховую сумму и тариф, но и перечень исключений, территориальные ограничения, размер франшизы, лимиты по отдельным рискам и порядок урегулирования убытка.
В 2027 году страхование складов и РЦ будет всё сильнее зависеть от качества управления рисками на конкретном объекте. Противопожарные системы, техническая дисциплина, контроль электробезопасности и выполнение рекомендаций риск-инженеров помогут получить страховое покрытие по классическим рискам. Но для угроз, связанных с БПЛА, терроризмом и диверсиями, бизнесу, вероятно, придется отдельно оценивать доступность покрытия, франшизу и готовность принимать часть риска на себя.
Ранее RUБЕЖ сообщал, что страховщики уже готовились ужесточать подходы к оценке рисков: пересматривать тарифы, лимиты ответственности, франшизы и требования к защищённости объектов. Подробнее — в материале: «Страховщики пересматривают условия страхования предприятий из-за роста ущерба от атак БПЛА».
Благодарим за оставленный Вами отзыв! Мы стараемся становиться лучше!
Евгений Царёв: «Кибератака может остановить продажи даже при исправной инфраструктуре ритейлера»
Где торговые центры теряют защиту от огня
Дмитрий Карасовский: «Каждое существенное изменение требует оценки его влияния на безопасность»
Пожары на складах и предприятиях: как снизить риски при высокой пожарной нагрузке
Кредитные каникулы вместо компенсации: как маркетплейсы и банки поддерживают селлеров после атак на склады
Константин Сергеев: «Безопасность должна защищать людей, поддерживать устойчивость процессов и сохранять доверие покупателей»
Новый номер журнала RUБЕЖ о безопасности ТЭК: защита объектов в агрессивных средах, импортозамещение, закупки, биометрические СКУД и новые нормативные требования.
 Журнал RUБЕЖ
 Пожарная безопасность
 Транспортная безопасность
 Безопасность промышленности и ТЭК
меньше минуты назад
Страхование бизнеса в 2027 году: к чему готовиться
25 октября 2026
Дарья Канева: прибыльный отель можно построить в любой локации
.png)